
Peluang dan Tantangan Asuransi Umum di Era Kendaraan Listrik
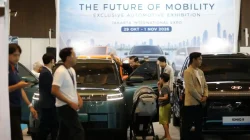
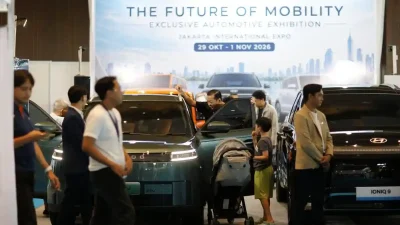
Perkembangan industri kendaraan listrik di Indonesia kini menjadi sorotan utama bagi berbagai sektor, termasuk industri asuransi umum. Asosiasi Asuransi Umum Indonesia (AAUI) melihat segmen kendaraan listrik sebagai salah satu pilar pertumbuhan yang sangat menjanjikan bagi perusahaan asuransi di tanah air. Dengan meningkatnya minat masyarakat terhadap mobilitas ramah lingkungan, pasar mobil listrik terus mengalami percepatan signifikan.
Berdasarkan data Gabungan Industri Kendaraan Bermotor Indonesia (Gaikindo), penjualan wholesales mobil listrik mencapai 117.218 unit dari Januari hingga September 2026. Angka ini naik drastis sebesar 112,25% dibandingkan periode yang sama pada tahun sebelumnya, yang hanya mencatat 55.225 unit. Pertumbuhan ini tidak hanya mencerminkan kepercayaan publik terhadap teknologi baru, tetapi juga membuka ruang besar bagi layanan perlindungan finansial seperti asuransi kendaraan.
Ketua Umum AAUI, Budi Herawan, menegaskan bahwa lonjakan penjualan tersebut secara langsung akan mendorong permintaan atas produk asuransi, baik untuk pembelian tunai maupun pembiayaan. “Peningkatan jumlah kendaraan listrik berarti semakin banyak konsumen yang membutuhkan proteksi terhadap risiko kerusakan, pencurian, atau kecelakaan,” ujarnya dalam keterangan resmi.
Namun, Budi menyampaikan bahwa kesuksesan industri asuransi dalam menjajaki peluang ini tidak bisa lepas dari dukungan ekosistem yang matang. Beberapa faktor krusial yang harus diperkuat antara lain:
- Ketersediaan suku cadang khusus kendaraan listrik, terutama baterai dan komponen elektronik sensitif.
- Perluasan jaringan bengkel yang memiliki kapasitas dan keahlian teknis untuk merawat serta memperbaiki mobil listrik.
- Peningkatan kemampuan teknisi agar mampu menangani sistem tenaga listrik dan kontrol elektronik modern.
- Transparansi informasi terkait biaya perbaikan, nilai sisa baterai, serta estimasi masa pakai komponen kritis.
Dengan populasi kendaraan listrik yang terus bertambah, data pengalaman klaim (claims experience) akan semakin kaya dan akurat. Hal ini menjadi fondasi penting bagi perusahaan asuransi untuk melakukan penilaian risiko yang lebih presisi. “Semakin banyak data historis yang terkumpul, semakin baik kita dalam menentukan premi yang adil dan berkelanjutan,” tegas Budi.
Secara prinsip, industri asuransi umum telah siap menghadapi tantangan dan peluang ini. Namun, keseimbangan tetap menjadi kunci utama — antara memberikan perlindungan maksimal kepada nasabah, menetapkan premi yang cukup untuk menjamin keberlanjutan usaha, dan tetap menjaga stabilitas portofolio risiko.
Potensi Pasar dan Kebutuhan Proteksi Komprehensif
Pengamat asuransi Irvan Rahardjo menilai bahwa tren positif penjualan kendaraan listrik merupakan peluang emas bagi perusahaan asuransi untuk memperluas layanan perlindungan. Menurutnya, Otoritas Jasa Keuangan (OJK) dan AAUI pun telah mengakui potensi bisnis baru ini, terlebih dengan percepatan pembangunan ekosistem kendaraan listrik nasional.
Salah satu alasan kuat mengapa asuransi kendaraan listrik sangat dibutuhkan adalah tingginya nilai investasi pemilik mobil listrik, terutama pada komponen baterai. Harga beli kendaraan listrik, khususnya model premium, sering kali jauh lebih mahal dibandingkan mobil konvensional. Baterai sendiri merupakan komponen paling berharga, dan kerusakannya dapat mengancam keberlangsungan fungsi kendaraan.
“Karena itu, pemilik mobil listrik cenderung memilih proteksi komprehensif seperti asuransi all risk atau Total Loss Only (TLO),” jelas Irvan. Produk ini memberikan perlindungan lebih luas, termasuk terhadap kerusakan baterai, meskipun dalam praktiknya masih ada batasan tertentu.
Tantangan yang Harus Diwaspadai
Meski peluang besar, industri asuransi tidak boleh lengah. Salah satu risiko utama yang patut diperhatikan adalah dampak finansial dari klaim terkait baterai. Penggantian baterai secara penuh bisa menimbulkan beban klaim yang sangat besar, bahkan melebihi nilai kendaraan jika kondisinya sudah tua. Meskipun dalam beberapa kasus hanya dilakukan penggantian parsial, hal ini tetap memerlukan evaluasi risiko yang mendalam.
Selain itu, Irvan menyebut bahwa industri masih menghadapi kendala karena minimnya data historis klaim kendaraan listrik. Tanpa data yang cukup, sulit bagi perusahaan untuk membuat model aktuaria yang akurat. Sementara itu, mayoritas penetapan premi saat ini masih mengacu pada skema asuransi mobil konvensional, yang tidak sepenuhnya relevan dengan karakteristik risiko mobil listrik.
“Tanpa tarif premi khusus yang didasarkan pada data riil dan analisis risiko spesifik, ada risiko overpricing atau underpricing yang dapat merugikan baik konsumen maupun perusahaan asuransi,” imbuhnya.
Untuk itu, kolaborasi antara asuransi, produsen kendaraan, pemerintah, dan lembaga teknis menjadi krusial. Hanya dengan sinergi yang kuat, ekosistem asuransi kendaraan listrik di Indonesia bisa berkembang secara berkelanjutan, aman, dan inklusif.